Dujovne presentó la reforma tributaria: cómo serán los nuevos impuestos
"Necesitamos un camino gradual para la reducción de nuestros impuestos, un camino de mucha certidumbre, un camino gradual como muchos otros países han implementado, como Chile y Uruguay", afirmó en conferencia de prensa en el Palacio de Hacienda..
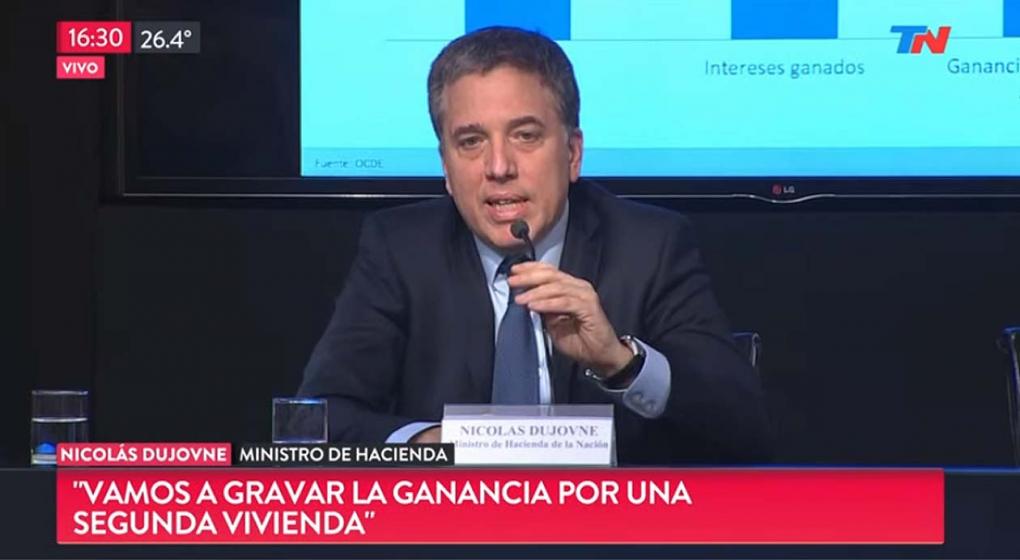
El ministro de Hacienda de la Nación, Nicolás Dujovne, aseguró hoy que la reforma tributaria se implementará en forma gradual, y que los impuestos bajarán "en un período de cinco años", y afirmó que "el gobierno tiene dos objetivos: la baja del déficit y la baja de impuestos".
"Necesitamos un camino gradual para la reducción de nuestros impuestos, un camino de mucha certidumbre, un camino gradual como muchos otros países han implementado, como Chile y Uruguay", afirmó Dujovne en conferencia de prensa en el Palacio de Hacienda.
Además, Dujovne afirmó que para el gobierno nacional "llegó el momento de enfocarse en los impuestos para prolongar el crecimiento por muchos años".
El funcionario precisó que los impuestos que se modifican en la reforma serán los vinculados a la seguridad social, a las ganancias corporativas y personales, al valor agregado, a los créditos y débitos bancarios, ingresos brutos, sellos y aduanas interiores, internos, a los combustibles y la eliminación del impuesto a la transferencia de inmuebles.
Nuevo esquema de imposición para productos no saludables
Whisky, coñac, otras blancas: de 20% (actual) al 29%
Cervezas: del 8% al 17%
Espumantes/champagne: de 0% a 17% (gradual)
Vinos y sidras: de 0% a 10% (gradual)
Gaseosas (en general) y otras sin alcohol: del 4-8% al 17% (gradual, para las que tienen azúcar)
Cigarrillos: del 75% al impuesto mínimo y alícuota 70% (efecto total neutro).
Extensión de Ganancias por rentas financieras
Se somenten a imposición rentas financieras actualmente excentas, con alícuotas moderadas según el tipo de colocación y con un mínimo no imponible especial.
La alícuota será del 15% para rendimientos provenientes de instrumentos en moneda extranjera o indexados, y otras rentas financieras. En tales casos no se gravan diferencias de cambio ni actualizaciones.
Para no gravar la renta nominal, la alícuota será del 5% para rendimientos provenientes de instrumentos de renta fija en pesos sin cláusulas de ajuste. El PEN podrá elevar esta alícuota según las condiciones económicas imperantes (hasta alcanzar convergencia con alícuota del 15%).
Se mantiene el tratamiento actual para las acciones con cotización local, sujeto a requisitos.